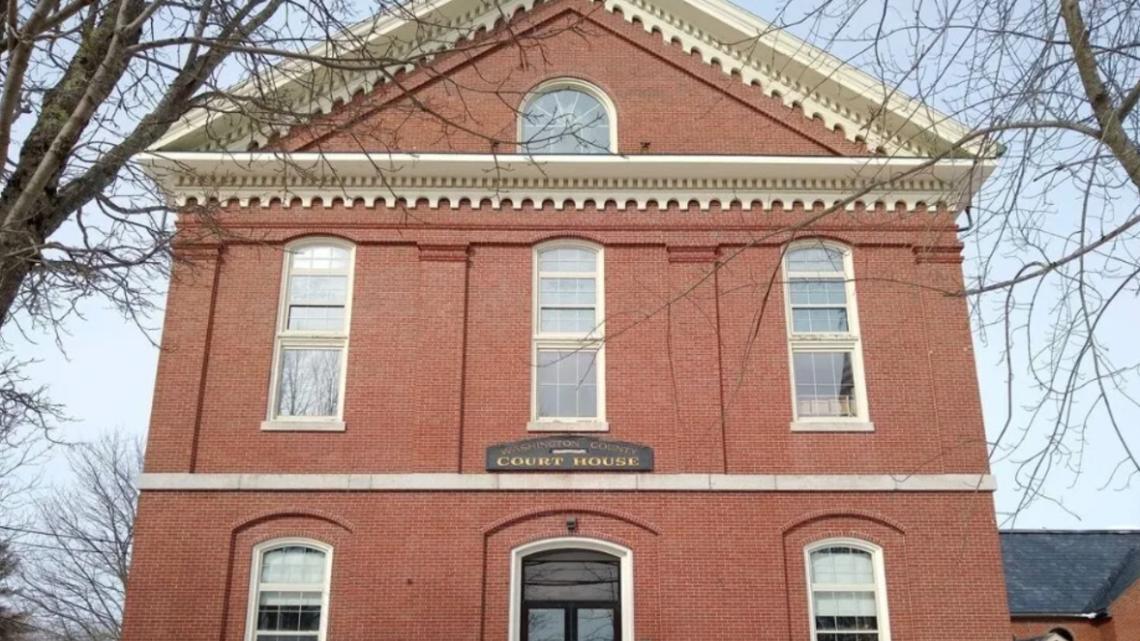
En un informe reciente sobre el gasto del condado en 2022, el auditor planteó las mismas preocupaciones y repitió las recomendaciones hechas durante las auditorías de 2021 y 2020.
Los comisionados del condado reconocieron recientemente la auditoría del estado de Washington de 2022 como un duro reflejo de gastos cuestionables, libros contables desequilibrados, facturas no autorizadas y otras violaciones contables.
Los hallazgos de la auditoría siguen a años de hallazgos similares de mala gestión, muchos de los cuales han sido señalados a la atención del condado sin cambios importantes.
Una auditoría realizada por Stephen Hopkins, contador público certificado de Scarborough, destacó las actividades que ayudaron al condado a salir de una deuda de $8 millones el año pasado, pero las auditorías de 2023 y 2024 aún no se han completado, por lo que solo muestra un panorama parcial.
Según la conclusión del auditor del proyecto de presupuesto del distrito para 2022, «el sistema de control interno para coordinar todas las cuentas de activos y pasivos no monetarios en el libro mayor del distrito es insuficiente».
Sin un sistema así, concluyó, «las cosas que deben arreglarse no pueden prevenirse, ni siquiera detectarse y corregirse a tiempo».
Se supone que las cuentas que no son en efectivo deben equilibrarse mensualmente, pero Hopkins descubrió que el condado no las concilió de manera adecuada o consistente con el libro mayor, señalando que «ciertas cantidades que deberían haberse registrado como cuentas por cobrar en realidad estaban relacionadas con cuentas de años fiscales anteriores para ciertas cantidades recibidas durante el año fiscal actual».
Hopkins dijo que la falta de coherencia entre el año anterior y el actual indica que los empleados no hacían un seguimiento regular de sus ganancias.
Por ejemplo, el estado recibió subvenciones federales a través de la Agencia de Manejo de Emergencias de Maine para mejorar las patrullas del sheriff y las patrullas fronterizas. Se preparó y presentó una estimación de la subvención a la Oficina del Sheriff del condado de Washington y el pago se depositó en la oficina del tesorero, pero los recibos y los recibos no coincidían.
«Parece que el departamento del sheriff no proporcionó a la oficina del tesorero una estimación de la cantidad reclamada en relación con esta subvención ni fue solicitada por la oficina del tesorero», concluyó Hopkins.
Según la auditoría, la oficina del fiscal de distrito utiliza un software de contabilidad independiente para realizar un seguimiento de los ingresos y gastos de restitución pagada a las víctimas de delitos fuera del sistema normal del distrito.
Cuando Hopkins intentó localizar los nombres de las víctimas y las cantidades adeudadas en la orden judicial original, «parecía imposible compilar una lista basada en la forma en que se ingresaron las transacciones, así como en las limitaciones del software de contabilidad».
Sin esa lista, concluyó Hopkins, sería «imposible» determinar cuánto dinero debería concederse a las víctimas o cobrarse a los acusados.
Dados estos hallazgos, escribió Hopkins, «es difícil proporcionar una imagen precisa de las finanzas del condado en el transcurso de un año fiscal, y sin esa imagen, no puede haber una seguridad razonable de que se estén cumpliendo las metas específicas del condado o de que se estén protegiendo sus activos».
Se citó como motivo del error la falta de tiempo y recursos en el departamento de contabilidad del distrito.
En 2022 dimitió el tesorero que dirigía el departamento.
Además, el estado no contaba con un manual de políticas y procedimientos contables ni un manual que especificara cómo conciliar las estimaciones.
El personal del condado está desarrollando actualmente un manual de contabilidad, según el informe de auditoría.
Hopkins también descubrió que las cuentas de efectivo del condado no se proporcionaban cada mes como se requería y, en algunos casos, el nombre de la persona que equilibraba la cuenta «estaba escrito en la hoja de conciliación en lugar de una firma personal o un apellido», como normalmente se esperaría. Algunas de las líneas no estaban fechadas, lo que llevó a preguntarse si el trabajo se estaba realizando a tiempo.
Cuando Hopkins revisó las presentaciones del Registro del Condado de Washington, la persona que equilibraba la cuenta también realizó depósitos y emitió cheques, lo cual es inconsistente con los procedimientos contables estándar.
Si bien el acuerdo no parece haber creado ningún déficit financiero para el departamento, Hopkins recomienda cambiar el proceso.
Al igual que con las cuentas que no son en efectivo, Hopkins concluyó que es difícil proporcionar una imagen financiera precisa de los activos del condado sin equilibrar adecuadamente los estados de cuenta mensuales en efectivo.
Hopkins también citó lo que llamó «déficits significativos» en la contabilización de las cajas registradoras y los gastos del año fiscal.
Por ejemplo, dos depósitos por un total de 1.376 dólares recibidos el 31 de diciembre de 2022 se depositaron en realidad en enero de 2023, cuando se suponía que no debían depositarse hasta 2023.
Incluso si esa cantidad es pequeña en comparación con el presupuesto total del estado, si las transacciones no se publican en las fechas correctas y dentro del presupuesto, «el estado no puede tener una seguridad razonable de que las decisiones (financieras) que está tomando basándose en esa información sean correctas», dijo Hopkins.
La auditoría encontró que no todas las facturas estaban firmadas y Hopkins recomendó cambiar las prácticas para garantizar que las facturas no se ingresen en el sistema de contabilidad y se paguen sin las firmas adecuadas, y que el estado cree una lista de personas autorizadas para aprobarlas.
Hopkins descubrió que el estado gastó de más 151 partidas presupuestarias por un total de $1,8 millones en comparación con la cantidad de dinero que recaudó en 2022.
Al mismo tiempo, los comisionados acordaron trasladar el presupuesto no utilizado de 2021 a 2022 y utilizarlo para reducir los fondos necesarios que se recaudarán a través de impuestos en 2023.
La transferencia «revela deficiencias significativas en el control interno de los informes financieros», escribió Hopkins.
Recomendó que el estado endurezca su proceso de transferencia porque no pudo identificar «razones por las cuales se aprueban fondos para gastar en un año fiscal y luego se utilizan para reducir los ingresos fiscales en el siguiente año fiscal».
También aconsejó al Estado que calcule sus ganancias de fin de año antes de transferir cualquier cantidad.
En un claro ejemplo de irregularidad contable, se descubrió que el condado de Hopkins había gastado demasiado dinero que recibió a través de la Operación Stonegarden, una subvención de seguridad fronteriza ofrecida por el Departamento de Seguridad Nacional de Estados Unidos.
Si bien la subvención, que se extendió desde octubre de 2019 hasta agosto de 2022, tuvo un valor de $312,000, el condado gastó $393,038 en el programa. no está incluido en el acuerdo de subvención.
Este cruce de gastos impide que el estado determine el saldo disponible de cada subvención y es problemático porque el estado puede exigir el reembolso de los fondos si no puede probar qué costos son atribuibles a cada subvención.
Se informaron algunas deficiencias contables en la auditoría del condado de 2021, que se completó en marzo de 2025.
Estos incluían firmas faltantes, cuentas de efectivo no coincidentes, fechas de depósito de efectivo incorrectas, facturas sin firmar, falta de manuales de políticas y procedimientos contables y procedimientos faltantes para controlar las transferencias de exceso de efectivo.
Hopkins emitió la misma advertencia en su auditoría de 2020, del 10 de abril de 2024.
En la reunión de la Comisión del Estado de Washington del 30 de diciembre, los comisionados discutieron brevemente si pedirle a Hopkins que comenzara la auditoría de 2023 inmediatamente después de recibir el informe de auditoría de 2022.
En cambio, decidieron que completaría la auditoría de 2021 en el área no incorporada y comenzaría el examen UT de 2022 mientras el personal del condado comenzaba a organizar el papeleo para la auditoría de 2023 del condado.
Una vez que se complete esa auditoría, se espera que Hopkins trabaje en la auditoría del condado de 2024.
Casi todas las prácticas contables encontradas en el estado fueron mencionadas en la auditoría de 2020 del territorio no organizado, que finalizó el 30 de junio de ese año.
Estos incluyen una mala conciliación de las cuentas en efectivo y no monetarias, la falta de firmas en las facturas, la falta de control sobre el gasto del exceso de efectivo y la falta de manuales de contabilidad.
Esta historia fue publicada originalmente. Monitor de Maineorganización de noticias no partidista y sin fines de lucro. Suscríbase al boletín de Monitor de forma gratuita para recibir actualizaciones periódicas de Monitor aquí.
Estén atentos a más historias locales con nosotros en nuestra aplicación de transmisión NEWS CENTER Maine+.
Descargue la aplicación Maine Mobile NEWS CENTER para obtener las últimas noticias, alertas meteorológicas y de tráfico.


