
Evento principal
- Cisco informó un aumento del 35 % en los pedidos de productos de redes en el 3T26, impulsado por la demanda de IA.
- CSCO aumentó su perspectiva de pedidos de IA hiperescaladora de 5 mil millones de dólares a 9 mil millones de dólares y sus ingresos a 4 mil millones de dólares en 2026.
- El margen bruto no GAAP de Cisco cayó al 66% debido a menores ganancias de IA y mayores costos de memoria.
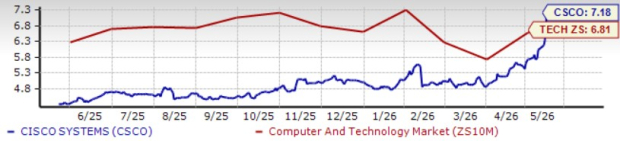
sistemas cisco (CSCO – Informe gratuito) las acciones han ganado un 33,4% en el mes, superando el rendimiento del sector de Zacks Computer & Technology del 10,4%. La empresa se está beneficiando de un fuerte impulso de la IA a pesar de la dura competencia de otros. Empresa Hewlett Packard (HPE – Informe gratuito), Broadcom (AVGO – Informe gratuito) y Redes Arista (Aneta – Informe gratuito). Las acciones de Hewlett Packard Enterprise obtuvieron un rendimiento del 21,7%, mientras que Broadcom y Arista Networks cayeron un 1,2% y un 13,9%, respectivamente. Las tres acciones quedaron rezagadas con respecto a CSCO durante el mismo período. Entonces, ¿deberían los inversores comprar acciones de CSCO ahora? Averigüemos.
Rendimiento del precio de las acciones de CSCO

Fuente de la imagen: Zacks Investment Research
La perspectiva de CSCO se alinea con la fuerte demanda de redes de IA
Cisco tiene una gran demanda por su infraestructura de inteligencia artificial y soluciones de redes de campus. Los pedidos de productos de red continuaron acelerándose, creciendo más del 50 por ciento en el tercer trimestre del año fiscal 2026, impulsado por una triplicación del enrutamiento y la computación de los proveedores de servicios, y un crecimiento de dos dígitos en la conmutación de centros de datos, la migración de campus, la tecnología inalámbrica, el enrutamiento empresarial y los productos industriales de IoT. Los pedidos de infraestructura de IA de Hyperscalers alcanzaron los 1.900 millones de dólares en el trimestre del informe, en comparación con los 600 millones de dólares del trimestre anterior, impulsados por el fuerte crecimiento de Silicon One Systems y el líder del mercado Acacia Optics.
Los pedidos totales de productos aumentaron un 35% año tras año y un 19% excluyendo a los hiperescaladores, lo que indica una fuerte demanda en el tercer trimestre del año fiscal 26. Los pedidos de los sectores empresarial y público, así como de proveedores de servicios y usuarios de la nube, crecieron un 18% y un 2105%, respectivamente, lo que indica una fuerte demanda en el tercer trimestre del año fiscal 26. Hasta la fecha, los pedidos de IA hiperescaladora ya han alcanzado los 5.300 millones de dólares. Los pedidos de telecomunicaciones crecieron un 9% a medida que los clientes prepararon sus redes para manejar la escala, la velocidad y la complejidad de la IA. Cisco enfatizó que los clientes están actualizando sus redes para admitir cargas de trabajo de inferencia e inteligencia artificial y más tráfico. La adopción de Wi-Fi 7 está creciendo rápidamente y representa la mitad de todas las conexiones inalámbricas en el tercer trimestre del año fiscal 2026.
Cisco elevó su plan de pedidos de infraestructura de IA a hiperescala para el año fiscal 2026 a entre 5 mil millones y 9 mil millones de dólares y aumentó los ingresos esperados por infraestructura de IA de 3 mil millones a 4 mil millones de dólares. La gerencia destacó el fuerte impulso de los sistemas Silicon One y la óptica Acacia, que ganaron cinco nuevos diseños de hiperescalador durante el trimestre. Cisco ha promocionado repetidamente a Silicon One como una ventaja competitiva clave sobre los hiperescaladores porque mejora el control de la cadena de suministro y la diferenciación del desempeño. El volumen de pedidos trimestrales de Acacia Optics superó los mil millones de dólares y Cisco ya ha enviado 750.000 ópticas enchufables compatibles con 400G y 40.000 800G. La empresa se está convirtiendo en un proveedor estratégico de redes de IA en lugar de un proveedor tradicional de redes empresariales.
CSCO ofrece orientación positiva para 2026
Para el año fiscal 2026, se espera que los ingresos de CSCO estén entre $62,8 mil millones y $63 mil millones, en comparación con los $56,7 mil millones reportados en el año fiscal 2025. Se espera que las ganancias no GAAP estén en el rango de $4,27 a $4,29 por acción, en comparación con $3,81 por acción.
Los ingresos presupuestarios de la CSCO para 2026 se fijan en 62.770 millones de dólares, un aumento del 10,8% con respecto al presupuesto de 2025. El ticker de consenso de CSCO sobre las ganancias del año fiscal 2026 ha hecho que sus acciones aumenten un 4,20% en los últimos dos días. aumentó un 10,2% respecto al año anterior.
Cisco sufre una dura competencia y bajos márgenes brutos
Cisco se enfrenta a una dura competencia de Hewlett Packard Enterprise, Broadcom y Arista Networks. Hewlett Packard Enterprise se benefició de la adquisición de Juniper Networks, ampliando su dominio de redes hacia inteligencia artificial, soluciones híbridas y de nube, mejorando la ventaja competitiva de HPE. Broadcom está experimentando un fuerte impulso gracias al crecimiento de sus semiconductores de IA y la exitosa integración de VMware. La versatilidad de la pila de software integrada de Arista Networks para diversos casos de uso, incluido el enrutamiento WAN, la infraestructura del campus y del centro de datos, lo distingue de sus competidores.
El margen bruto no GAAP cayó 260 puntos básicos año tras año hasta el 66%, mientras que el margen bruto del producto disminuyó 330 puntos básicos debido a una mayor combinación de hardware de IA y costos de memoria. La gerencia reconoce que el cambio a una infraestructura de IA es la mayor presión y que los aumentos futuros de la IA afectarán la rentabilidad.
Además, la seguridad se ve afectada a medida que Splunk pasa de licencias locales a suscripciones en la nube. Esto continúa creando cuellos de botella en los ingresos en el corto plazo. Es de esperar que la gestión mejore, pero por ahora el crecimiento del software sigue en gran medida al crecimiento del hardware.
Las acciones de Cisco cotizan con prima
Las acciones de Cisco cotizan al alza después de la oferta de valores de F. Sobre una base de precio/ventas a 12 meses, CSCO cotiza con una prima de 7,18 veces, en comparación con el múltiplo de la industria de Zacks Computer & Technology de 6,81 veces y el 1,08 veces de Hewlett Packard Enterprise.
Sin embargo, las acciones de Cisco cotizan con descuento en comparación con Arista Networks y Broadcom. En términos de P/S adelantado a 12 meses, las acciones de Arista Networks y Broadcom se cotizan a 14,97X y 15,05X, respectivamente.
Calificación de acciones de CSCO
Fuente de la imagen: Zacks Investment Research
Conclusión
La cartera en expansión posiciona bien a Cisco para un crecimiento sostenido en un entorno tecnológico en evolución. El impulso de la IA está ganando atención a medida que amplía la cartera de redes. Se espera que estas tendencias ayuden a que las acciones suban y sean un buen augurio para las perspectivas a largo plazo de CSCO.
CSCO actualmente tiene un rango de Zacks n.° 2 (comprar), lo que indica que este es un buen momento para comenzar a acumular acciones. Puede ver la lista completa de hoy de las acciones de Zacks #1 Rank (compra fuerte) aquí.